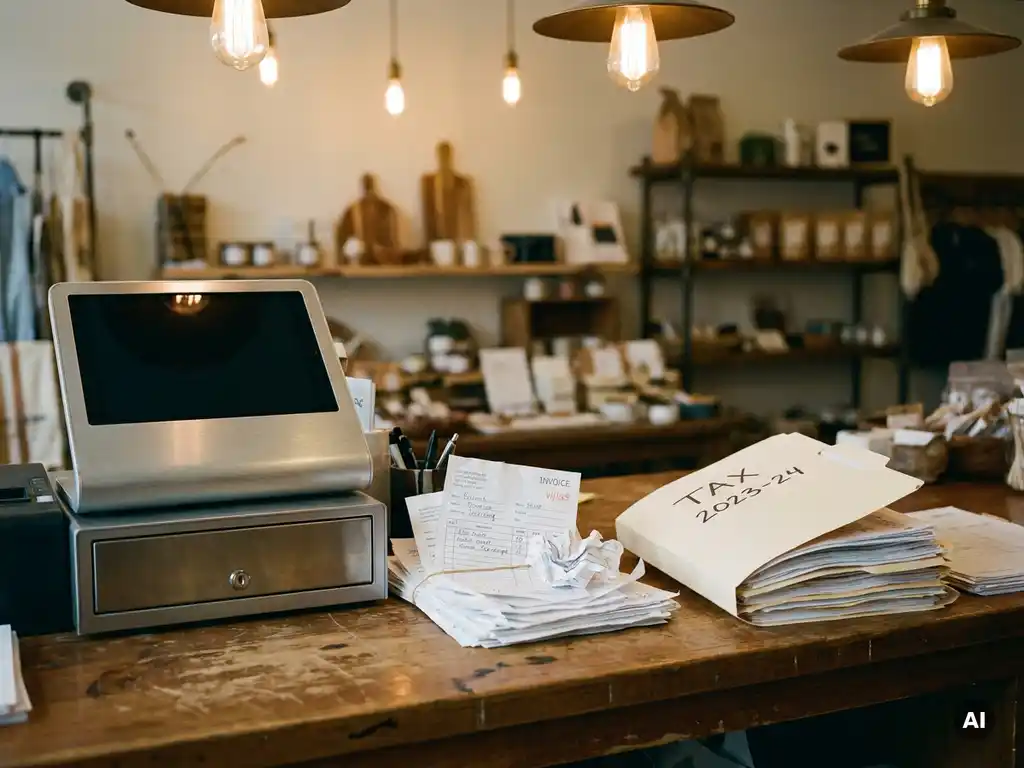
Morgens die Kasse aufmachen, tagsüber kassieren, abends den Abschluss machen und am Ende des Monats dem Steuerberater einen Stapel Unterlagen schicken. Für viele Inhaber kleiner Betriebe ist das der ganz normale Alltag. Was dabei oft übersehen wird: Kasse, Rechnungsstellung und Buchhaltung laufen in vielen Kleinbetrieben als drei völlig voneinander getrennte Prozesse. Das kostet Zeit, erzeugt Fehler und macht aus dem Monatsabschluss eine echte Geduldsprobe.
In diesem Artikel erfahren Sie, warum diese drei Baustellen so häufig auseinanderfallen, welche gesetzlichen Anforderungen dabei eine Rolle spielen und wie ein modernes Kassensystem für Kleinbetriebe dazu beitragen kann, alle drei Bereiche sinnvoll zu verbinden. Wir bauen das Thema Schritt für Schritt auf, von den Grundlagen bis zur praktischen Entscheidungshilfe.
Warum Kasse, Rechnung und Buchhaltung oft getrennte Welten sind
Viele Kleinbetriebe sind historisch gewachsen. Die Registrierkasse wurde irgendwann angeschafft, das Rechnungsprogramm kam später dazu, und die Buchhaltung läuft entweder im Kopf, in einer Excel-Tabelle oder beim Steuerberater. Jedes dieser Werkzeuge hat seinen eigenen Rhythmus, seine eigene Logik und seine eigenen Datenformate.
Das Problem entsteht nicht aus Nachlässigkeit, sondern aus der Realität kleiner Betriebe: Wer einen Kiosk, einen Friseursalon oder ein Blumengeschäft führt, hat keine IT-Abteilung. Entscheidungen werden pragmatisch getroffen. Die Kasse funktioniert, das Rechnungsprogramm auch, und der Steuerberater bekommt am Quartalsende irgendwie alles zusammen. Dass dabei wertvolle Zeit verloren geht und Fehler entstehen, fällt erst dann auf, wenn es zu spät ist.
Ein konkretes Beispiel: Ein Blumenladen verkauft täglich Waren über die Kasse, schreibt aber für Hochzeiten und Firmenevents separate Rechnungen in einem anderen Programm. Am Monatsende existieren zwei Datentöpfe, die manuell zusammengeführt werden müssen. Genau hier beginnt die erste Baustelle.
Wie Datenlücken zwischen Kasse und Steuerberater entstehen
Kassendaten und Steuerbüro sprechen oft unterschiedliche Sprachen. Die Kasse speichert Umsätze, Stornos und Tagesabschlüsse in einem Format, das nicht ohne Weiteres in die Buchhaltungssoftware des Steuerberaters übertragen werden kann.
Wer seine Kassendaten manuell aufbereitet und per E-Mail oder als Ausdruck weitergibt, riskiert dabei mehrere Probleme:
- Übertragungsfehler durch manuelle Eingabe
- Fehlende Zuordnung von Umsätzen zu Steuersätzen
- Zeitverzögerungen, die den Steuerberater zu Nachfragen zwingen
- Höhere Steuerberaterkosten durch zusätzlichen Aufwand auf beiden Seiten
Viele Steuerberater arbeiten mit DATEV, dem in Deutschland weit verbreiteten Buchhaltungssystem. Wenn Ihre Kasse keine direkte Kassendaten-DATEV-Schnittstelle bietet, müssen die Daten manuell aufbereitet werden. Das ist nicht nur zeitaufwendig, sondern auch fehleranfällig. Für Ihre konkrete steuerliche Situation empfehlen wir immer die Rücksprache mit Ihrem Steuerberater.
Was KassenSichV und TSE mit dem Datenproblem zu tun haben
Seit der Einführung der Kassensicherungsverordnung, kurz KassenSichV, im Jahr 2020 gelten in Deutschland verbindliche Anforderungen an elektronische Kassensysteme. Jede Registrierkasse muss seitdem mit einer Technischen Sicherheitseinrichtung, der sogenannten TSE, ausgestattet sein.
Die TSE ist ein Sicherheitsbaustein, der alle Kassenvorgänge manipulationssicher aufzeichnet. Sie sorgt dafür, dass jede Transaktion mit einem eindeutigen Prüfwert versehen wird, den das Finanzamt bei einer Kassenprüfung nachvollziehen kann. Wer eine Kasse ohne TSE betreibt, riskiert bei einer Betriebsprüfung erhebliche Probleme, im schlimmsten Fall Hinzuschätzungen durch das Finanzamt.
Was viele nicht wissen: Die TSE-Pflicht ist nicht nur eine Sicherheitsmaßnahme, sie ist auch eine Datenpflicht. Die Kasse muss alle Vorgänge in einem standardisierten Format speichern, das für Prüfzwecke exportiert werden kann. Wer eine KassenSichV-konforme Kasse mit TSE betreibt, hat damit bereits eine strukturierte Datenbasis, die sich für die Übergabe an den Steuerberater nutzen lässt. Das Datenproblem lässt sich also nicht von der gesetzlichen Anforderung trennen, beides hängt direkt zusammen.
Wie ein integriertes Kassensystem alle drei Baustellen verbindet
Ein integriertes Kassensystem für Kleinbetriebe fasst Kassenfunktion, Rechnungsstellung und Datenexport in einem einzigen System zusammen. Statt drei getrennter Werkzeuge gibt es nur noch eine Oberfläche, eine Datenbasis und einen Exportweg zum Steuerberater.
Konkret bedeutet das für den Alltag:
- Barverkäufe an der Kasse und Rechnungen für Aufträge werden im selben System erfasst
- Alle Umsätze fließen automatisch in eine gemeinsame Auswertung
- Der Datenexport an den Steuerberater, zum Beispiel über eine DATEV-Anbindung, erfolgt auf Knopfdruck
- Angebote, Rechnungen und Mahnungen lassen sich direkt aus dem System erstellen
Stellen Sie sich vor, Sie führen einen Friseursalon. Morgens kassieren Sie Laufkundschaft über die Kasse, nachmittags schreiben Sie eine Rechnung für einen Firmenkunden. Abends exportieren Sie alle Daten des Tages mit einem Klick. Ihr Steuerberater bekommt am Monatsende eine saubere, vollständige Datei, ohne dass Sie stundenlang Zahlen zusammensuchen müssen. Das ist der praktische Unterschied zwischen einem integrierten System und drei getrennten Baustellen.
Typische Fehler beim Wechsel auf ein neues Kassensystem
Der Wechsel auf ein neues Kassensystem ist eine gute Gelegenheit, alte Gewohnheiten zu überdenken. Gleichzeitig passieren dabei immer wieder dieselben Fehler, die sich mit etwas Vorbereitung vermeiden lassen.
Fehler 1: Das System nicht auf den eigenen Betrieb abstimmen
Viele Betriebe kaufen eine Kasse, die technisch funktioniert, aber nicht zu ihren Abläufen passt. Eine Registrierkasse für einen Kiosk hat andere Anforderungen als ein POS-System für einen Friseursalon. Wer das nicht vorab klärt, kauft entweder zu viel oder zu wenig.
Fehler 2: Die Fiskalisierung vergessen
Eine neue Kasse muss ordnungsgemäß fiskalisiert werden, das heißt, die TSE muss korrekt eingerichtet und beim Finanzamt gemeldet sein. Wer das übersieht, betreibt seine Kasse möglicherweise nicht gesetzeskonform, auch wenn die Hardware technisch einwandfrei ist.
Fehler 3: Den Steuerberater nicht einbeziehen
Bevor Sie ein neues System einführen, lohnt sich ein kurzes Gespräch mit Ihrem Steuerberater. Er kann Ihnen sagen, welches Exportformat er benötigt und ob eine DATEV-Schnittstelle für Ihren Betrieb sinnvoll ist. Das spart später viel Aufwand auf beiden Seiten.
Fehler 4: Mitarbeiter nicht schulen
Eine neue Kasse nützt wenig, wenn das Team nicht weiß, wie sie bedient wird. Fehlbedienungen führen zu falschen Buchungen, die später mühsam korrigiert werden müssen.
Welche Kassenlösung zu welchem Kleinbetrieb passt
Es gibt keine universelle Antwort auf die Frage nach der richtigen Kassenlösung für KMU. Die Wahl hängt von der Betriebsart, dem Umsatzvolumen und den eigenen Arbeitsabläufen ab. Trotzdem lassen sich einige Orientierungspunkte benennen.
Für Betriebe mit ausschließlich Barverkäufen, zum Beispiel Kioske oder Imbisse, reicht oft eine kompakte Registrierkasse mit TSE und einfachem Tagesabschluss. Wichtig ist, dass das Gerät KassenSichV-konform ist und die Daten in einem Format speichert, das der Steuerberater verarbeiten kann.
Für Betriebe, die sowohl kassieren als auch Rechnungen schreiben, zum Beispiel Blumenläden, Friseursalons oder kleine Fachgeschäfte, ist ein integriertes System mit Rechnungsmodul sinnvoller. Hier zahlt sich die Investition in eine umfassendere Lösung durch weniger Aufwand und geringere Steuerberaterkosten schnell aus.
Folgende Fragen helfen bei der Entscheidung:
- Schreibe ich neben dem Kassenverkauf auch Rechnungen?
- Wie übergibt mein Steuerberater die Daten an sein Buchhaltungssystem?
- Habe ich Mitarbeiter, die die Kasse bedienen?
- Möchte ich meinen Warenbestand über die Kasse verwalten?
- Plane ich in Zukunft einen Online-Shop oder einen Lieferservice?
Je mehr dieser Fragen Sie mit Ja beantworten, desto mehr lohnt sich eine umfassendere Kassenlösung. Für Ihre konkrete steuerliche und buchhalterische Situation empfehlen wir in jedem Fall die Rücksprache mit Ihrem Steuerberater, bevor Sie eine Entscheidung treffen.
Wie die Kassenschmiede Kasse, Rechnung und Buchhaltung zusammenbringt
Wir wissen aus über 20 Jahren Erfahrung, dass die meisten Kleinbetriebe keine komplizierte IT-Lösung brauchen, sondern eine, die einfach funktioniert und alle drei Baustellen auf einmal löst. Genau dafür haben wir unser Angebot aufgebaut.
Als spezialisierter Fachhandel für Kassensysteme bieten wir Lösungen, die Kassenverkauf, Rechnungsstellung und Steuerberater-Export in einem System vereinen. Was das konkret für Sie bedeutet:
- Kassensysteme für den Ladenverkauf, KassenSichV-konform mit TSE, sofort einsatzbereit
- Integriertes Rechnungsmodul für Angebote, Rechnungen und Mahnungen aus einem System
- Gemeinsamer Datenexport an den Steuerberater auf Knopfdruck, optional mit DATEV-Anbindung
- Individuelle Programmierung: Ihre Kasse wird fiskalisiert, in deutscher Systemsprache und mit beschrifteter Tastatur geliefert
- Persönliche Beratung und kostenlose Hotline, damit Sie bei Fragen nicht allein dastehen
- Optional: Anbindung eines Online-Shops oder lokaler Liefer- und Abholbestellungen
Weil jeder Betrieb anders ist, ist unsere Lösung beratungsintensiv und wird individuell auf Ihre Situation abgestimmt. Wenn Sie wissen möchten, welche Kassenlösung zu Ihrem Betrieb passt, nehmen Sie gerne Kontakt auf. Wir helfen Ihnen, die richtige Entscheidung zu treffen.
Ähnliche Artikel
- Wie lassen sich Bezahllösungen mit DATEV und Steuerberatern verbinden?
- Wie lange muss ich digitale Kassendaten aufbewahren und in welchem Format?
- Kann man als Händler von der Bonpflicht befreit werden?
- Kartenzahlung Pflicht: Reicht eine einfache Registrierkasse noch aus?
- Kassensystem für den Friseursalon: Was braucht man wirklich?