Moderne Payment-Lösungen im stationären Handel verbinden Kassensystem, Zahlungsterminal und Abrechnungsprozesse zu einem durchgängigen Ablauf – von der Preiserfassung bis zur Gutschrift auf dem Händlerkonto. Für Inhaber kleiner und mittelständischer Betriebe bedeutet das: weniger manuelle Arbeit, weniger Fehlerquellen und mehr Überblick über den eigenen Umsatz. Die folgenden Fragen beleuchten die wichtigsten Aspekte rund um Bezahllösungen im Ladengeschäft.
Welche Zahlungsmethoden müssen stationäre Händler heute anbieten?
Eine gesetzliche Pflicht, bestimmte Zahlungsmethoden anzubieten, gibt es in Deutschland nicht. In der Praxis erwarten Kunden jedoch mindestens Barzahlung und Kartenzahlung per Girocard. Wer nur Bargeld akzeptiert, riskiert Umsatzverluste, da viele Käufer heute keine Scheine mehr dabei haben.
Neben der klassischen Girocard (früher EC-Karte) gewinnen Debitkarten von Mastercard und Visa an Bedeutung, da neue Bankkarten häufig beide Logos tragen. Kontaktloses Bezahlen per NFC ist mittlerweile Standard und wird von den meisten Kunden bevorzugt. Für bestimmte Branchen wie Gastronomie oder Kioske kann auch die Möglichkeit zur Zahlung per Smartphone-Wallet sinnvoll sein.
Wichtig zu wissen: Nicht jedes Terminal akzeptiert automatisch alle Kartentypen zu den günstigsten Konditionen. Manche Geräte erkennen eine Karte mit Girocard- und Kreditkartenlogo und wählen automatisch die teurere Kreditkartenfunktion. Das erhöht die Gebühren für den Händler, ohne dass der Kunde es bemerkt.
Wie kommunizieren Kassensystem und Zahlungsterminal miteinander?
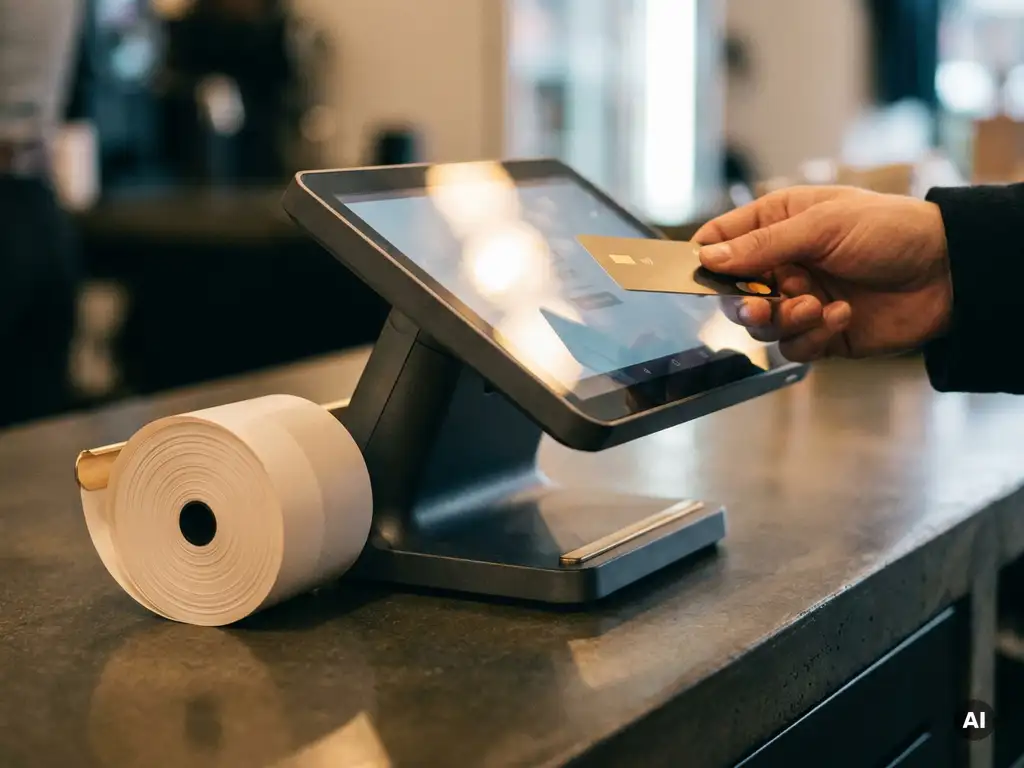
Kassensystem und Zahlungsterminal tauschen Daten über eine direkte Verbindung aus, entweder per Kabel (meist USB oder Ethernet) oder kabellos über das lokale Netzwerk. Der Kassierer gibt den Betrag an der Kasse ein, das Terminal übernimmt ihn automatisch und startet den Zahlungsvorgang.
Diese Verbindung nennt sich Kassenschnittstelle oder POS-Integration. Sie verhindert, dass Beträge doppelt eingegeben werden müssen, was Tippfehler und Zeitverlust am Abend beim Kassenabschluss reduziert. Nach erfolgreicher Zahlung sendet das Terminal eine Bestätigung zurück an die Kasse, die den Vorgang automatisch als abgeschlossen verbucht.
Ohne diese Integration arbeiten Kasse und Terminal unabhängig voneinander. Das bedeutet: Der Betrag muss zweimal eingegeben werden, und Abweichungen zwischen Kassenjournal und Terminalabrechnung müssen manuell abgeglichen werden. Das kostet Zeit und erhöht das Fehlerrisiko, besonders bei hohem Kundenaufkommen.
Was ist der Unterschied zwischen Acquirer, Issuer und Zahlungsdienstleister?
Diese drei Begriffe beschreiben verschiedene Rollen im Zahlungsprozess. Der Issuer ist die Bank des Kunden, die die Karte ausgestellt hat. Der Acquirer ist die Bank oder das Unternehmen, das die Zahlung im Namen des Händlers entgegennimmt. Der Zahlungsdienstleister stellt die technische Infrastruktur bereit, also Terminal, Software und Abwicklung.
In der Praxis läuft eine Kartenzahlung so ab: Der Kunde hält seine Karte ans Terminal. Der Acquirer prüft beim Issuer, ob das Konto gedeckt ist. Bei Freigabe wird der Betrag reserviert und später auf das Händlerkonto überwiesen. Der Zahlungsdienstleister koordiniert diesen Prozess und stellt sicher, dass alle Beteiligten miteinander kommunizieren.
Für Händler ist vor allem der Acquirer relevant, weil dieser die Konditionen festlegt: Gebührensätze, Abrechnungsrhythmus und akzeptierte Kartentypen. Wer seinen Vertrag nicht genau kennt, zahlt möglicherweise mehr als nötig.
Welche Kosten entstehen Händlern durch Payment-Lösungen?
Die Kosten für Bezahllösungen setzen sich in der Regel aus mehreren Bestandteilen zusammen: einem prozentualen Anteil am Umsatz, einer festen Transaktionsgebühr pro Zahlung und einer monatlichen Grundgebühr. Manche Anbieter nennen nur den Prozentsatz, verschweigen aber die anderen Posten.
Hinzu kommen mögliche Zusatzkosten, die im Kleingedruckten stecken:
- Mindestumsätze: Einige Verträge sehen vor, dass ein bestimmter monatlicher Umsatz erreicht werden muss. Wird er unterschritten, fallen trotzdem Fixkosten an.
- Lange Vertragslaufzeiten: Manche Anbieter binden Händler über mehrere Jahre und verlangen bei vorzeitigem Ausstieg hohe Strafgebühren pro Terminal.
- Unterschiedliche Gebühren je Kartentyp: Girocard, Debit Mastercard und Visa haben unterschiedliche sogenannte Interchange-Gebühren. Diese trägt der Händler. Auf der monatlichen Abrechnung erscheinen deshalb verschiedene Gebührensätze, was viele Betreiber verwirrt.
Ein transparenter Vertrag zeigt alle drei Kostenbestandteile offen aus und verzichtet auf Mindestumsätze sowie Strafklauseln bei Kündigung. Gebühren sollten ausschließlich bei tatsächlichem Umsatz anfallen, nicht als Pauschale unabhängig vom Geschäftsverlauf.
Wie wirkt sich die KassenSichV auf Payment-Prozesse aus?
Die Kassensicherungsverordnung (KassenSichV) schreibt vor, dass jede elektronische Kasse mit einer zertifizierten Technischen Sicherheitseinrichtung (TSE) ausgestattet sein muss. Diese TSE protokolliert jeden Kassiervorgang manipulationssicher. Das betrifft direkt auch Kartenzahlungen, die über das Kassensystem erfasst werden.
Konkret bedeutet das: Jede Transaktion, ob bar oder per Karte, muss im Kassenjournal mit einer eindeutigen Transaktionsnummer und einem TSE-Prüfwert gespeichert werden. Bei einer Betriebsprüfung durch das Finanzamt kann der Prüfer diese Daten anfordern und auf Vollständigkeit prüfen. Fehlen Einträge oder stimmen Kassenbuch und Terminalabrechnung nicht überein, kann das zu Nachfragen oder Schätzungen führen.
Wer Kasse und Zahlungsterminal integriert betreibt, hat hier einen klaren Vorteil: Alle Vorgänge werden automatisch und lückenlos erfasst. Wer beide Geräte getrennt nutzt, muss den Abgleich manuell sicherstellen, was aufwendig ist und Fehler begünstigt.
Wann lohnt sich ein All-in-one-POS-System gegenüber separaten Geräten?
Ein All-in-one-POS-System, das Kasse und Zahlungsterminal in einem Gerät vereint, lohnt sich besonders für Betriebe mit begrenztem Platz, wenig technischem Personal und dem Wunsch nach einfacher Bedienung. Wer keine separate IT-Betreuung hat, profitiert davon, dass Updates, Schnittstellen und Support aus einer Hand kommen.
Separate Geräte können sinnvoll sein, wenn ein Betrieb bereits eine bewährte Kasse besitzt und nur das Zahlungsterminal erneuern möchte. In diesem Fall reicht oft eine nachträgliche Integration. Allerdings müssen Händler sicherstellen, dass beide Systeme kompatibel sind und die Schnittstelle zuverlässig funktioniert.
Die Entscheidung hängt von drei Faktoren ab:
- Komplexität des Betriebs: Wer Warenbestand, Kundenkartei und Buchhaltungsexport benötigt, ist mit einem integrierten System besser bedient.
- Vorhandene Hardware: Wer erst kürzlich in eine Kasse investiert hat, muss nicht zwingend alles ersetzen.
- Supportaufwand: Zwei getrennte Systeme bedeuten im Zweifel zwei Ansprechpartner bei Problemen. Das kostet Zeit, die im Tagesgeschäft fehlt.
Für die meisten kleinen Betriebe ohne eigene IT-Abteilung ist ein integriertes System die praktischere Wahl: weniger Verkabelung, weniger Abstimmungsaufwand und ein einheitliches Kassenbild für den Steuerberater.
Payment-Lösungen von Kassenschmiede: transparent, fair und passend zum Betrieb
Wir wissen, dass Zahlungsabwicklung für viele Händler ein Thema ist, das schnell unübersichtlich wird. Deshalb bieten wir mit unserer Payment-Lösung von Kassenschmiede ein Modell, das von Anfang an auf Transparenz setzt.
- Keine Mindestumsätze: Gebühren fallen nur bei tatsächlichem Umsatz an. Ruhige Monate kosten Sie nichts extra.
- Girocard immer zu Girocard-Konditionen: Wir erkennen die Girocard zuverlässig, unabhängig davon, ob auf der Karte noch ein weiteres Logo steht, und berechnen immer den günstigeren Tarif.
- Faire Vertragsbedingungen: Keine versteckten Klauseln, keine langen Bindungsfristen mit hohen Ausstiegsgebühren.
- Kurzfristige Kontogutschrift: Der Umsatz landet schnell auf Ihrem Konto, ohne lange Wartezeiten.
- Integration mit Ihrem Kassensystem: Unsere Payment-Lösung lässt sich mit den von uns angebotenen POS-Systemen verbinden, sodass Kasse und Terminal als Einheit arbeiten.
Wenn Sie wissen möchten, welche Lösung zu Ihrem Betrieb passt, stehen wir Ihnen gerne für ein Beratungsgespräch zur Verfügung.
Ähnliche Artikel
- Wie viel Zeit kostet manuelle Buchhaltung einen Kleinbetrieb pro Monat wirklich?
- Worauf kommt es bei der Gutscheinverwaltung an?
- Kassensystem fürs Kosmetikstudio: Darauf sollten Inhaber achten
- Kartenzahlung Pflicht: Wer kontrolliert die Einhaltung im Handel?
- Kartenzahlung Pflicht: Reicht eine einfache Registrierkasse noch aus?